

PTC Systems — ACTIPOLISH®
Analyse technico-économique d'ACTIPOLISH®
Page 4 sur 5
| 01 Le raffinage | 02 ACTIPOLISH® | 03 Comparaison des procédés | 04 Analyse économique | 05 Perspectives industrielles |
1. Objectifs de l'analyse économique
L'évaluation économique d'une technologie de traitement des composés soufrés doit prendre en compte plusieurs catégories de dépenses.
Dans le cas d'ACTIPOLISH®, les consommations théoriques de réactif peuvent être calculées à partir de la stoechiométrie des réactions et de la composition de la formulation.
Ces données constituent une première base d'évaluation, mais ne doivent pas être confondues avec le coût complet d'une installation industrielle.
Les coûts présentés ci-dessous correspondent aux coûts matières de la formulation ACTIPOL®. Ils n'intègrent pas les investissements, l'énergie, la maintenance, la main-d'oeuvre, les pertes de réactif ni le traitement des effluents.
2. Caractéristiques économiques d'ACTIPOL®
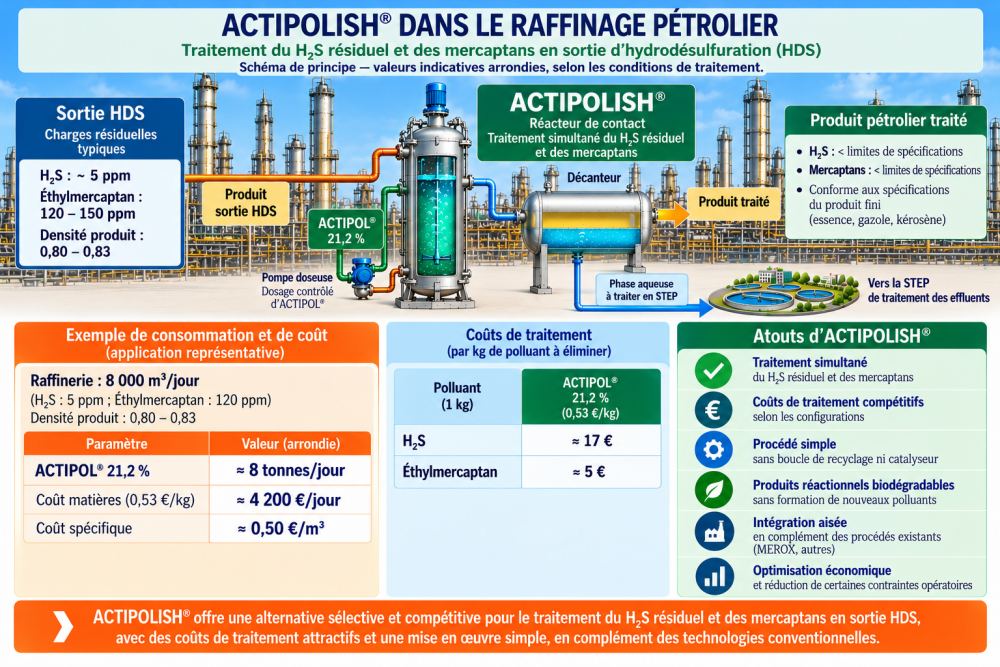
La formulation de référence ACTIPOL® contient 21,2 % de matière active.
| Paramètre | Valeur de référence |
|---|---|
| Formulation | ACTIPOL® |
| Teneur en matière active | 21,2 % en masse |
| pH indicatif | Environ 13 |
| Densité indicative | 1,2 kg/L |
| Prix matières | 0,53 €/kg de formulation |
| Prix matières par kg d'actif pur | 2,50 €/kg environ |
Le coût de la matière active pure est obtenu en divisant le coût de la formulation par sa fraction massique active.
3. Consommations stoechiométriques
Les quantités de réactif nécessaires dépendent de la nature et de la masse des polluants à transformer.
3.1. Sulfure d'hydrogène
Pour le H2S, la réaction de référence nécessite deux équivalents de réactif actif.
La consommation théorique correspondante est de 6,853 kg de matière active pure par kilogramme de H2S.
3.2. Éthylmercaptan
Pour l'éthylmercaptan, la réaction de référence nécessite un équivalent de réactif actif.
La consommation théorique correspondante est de 1,880 kg de matière active pure par kilogramme d'éthylmercaptan.
| Paramètre | H2S : 1 kg | Éthylmercaptan : 1 kg |
|---|---|---|
| Équivalents de réactif | 2 | 1 |
| Matière active pure | 6,853 kg | 1,880 kg |
| ACTIPOL® à 21,2 % | 32,33 kg | 8,87 kg |
| Coût matières | 17,13 € | 4,70 € |
4. Coût matières par kilogramme de polluant
Le coût théorique du traitement est directement lié à la masse de polluant à transformer.
Pour le H2S :
32,33 kg d'ACTIPOL® x 0,53 €/kg = 17,13 € par kilogramme de H2S.
Pour l'éthylmercaptan :
8,87 kg d'ACTIPOL® x 0,53 €/kg = 4,70 € par kilogramme d'éthylmercaptan.
À masse égale de polluant, la consommation théorique de réactif est plus élevée pour le H2S que pour l'éthylmercaptan.
Dans une coupe pétrolière contenant principalement des mercaptans, le coût matières sera donc largement déterminé par leur concentration.
5. Passage des ppm au coût par m3
Pour une coupe pétrolière liquide, la conversion des concentrations exprimées en ppm massiques en quantités de polluants par mètre cube nécessite de connaître la densité du produit.
À titre d'illustration, une densité de 0,80 kg/L correspond à une masse de 800 kg par m3.
Une concentration de 1 ppm en masse représente alors 0,8 g de polluant par m3 de produit pétrolier.
Coûts théoriques par ppm massique
| Polluant | Concentration | Coût matières par m3 |
|---|---|---|
| H2S | 1 ppm | 0,0137 € |
| H2S | 5 ppm | 0,0685 € |
| Éthylmercaptan | 1 ppm | 0,0038 € |
| Éthylmercaptan | 120 ppm | 0,4512 € |
| Éthylmercaptan | 150 ppm | 0,5640 € |
Ces valeurs supposent une densité de 800 kg/m3, des concentrations exprimées en ppm massiques de polluant et une consommation égale au besoin stoechiométrique.
Elles ne doivent pas être utilisées sans adaptation lorsque les concentrations sont exprimées en ppm volumiques, en ppm de soufre ou selon une autre base.
6. Exemple d'une coupe pétrolière en sortie HDS
Considérons une étude théorique sur une coupe pétrolière présentant les caractéristiques suivantes :
| Paramètre | Hypothèse de calcul |
|---|---|
| Volume traité | 1 m3 |
| Densité du produit | 0,80 kg/L |
| Masse de produit | 800 kg |
| H2S résiduel | 5 ppm massiques |
| Éthylmercaptan | 120 ppm massiques |
| Prix matières ACTIPOL® | 0,53 €/kg |
6.1. Quantité de H2S
800 kg x 5 / 1 000 000 = 0,004 kg de H2S.
Consommation ACTIPOL® : 0,004 x 32,33 = 0,1293 kg.
6.2. Quantité d'éthylmercaptan
800 kg x 120 / 1 000 000 = 0,096 kg d'éthylmercaptan.
Consommation ACTIPOL® : 0,096 x 8,87 = 0,8515 kg.
6.3. Bilan théorique par m3
| Paramètre | Résultat |
|---|---|
| ACTIPOL® pour le H2S | 0,1293 kg/m3 |
| ACTIPOL® pour l'éthylmercaptan | 0,8515 kg/m3 |
| Consommation totale ACTIPOL® | 0,9808 kg/m3 |
| Coût matières total | 0,520 €/m3 environ |
Pour une coupe de densité 0,80 kg/L contenant 5 ppm massiques de H2S et 120 ppm massiques d'éthylmercaptan, le besoin stoechiométrique calculé est d'environ 0,981 kg d'ACTIPOL® par m3 de produit.
Le coût matières théorique correspondant est d'environ 0,52 €/m3.
7. Influence de la concentration en mercaptans
À concentration constante de H2S, le coût matières évolue proportionnellement à la teneur en mercaptans.
Le tableau suivant conserve les hypothèses de densité de 0,80 kg/L et de H2S à 5 ppm massiques.
| Éthylmercaptan | ACTIPOL® total | Coût matières |
|---|---|---|
| 50 ppm | 0,484 kg/m3 | 0,257 €/m3 |
| 100 ppm | 0,839 kg/m3 | 0,444 €/m3 |
| 120 ppm | 0,981 kg/m3 | 0,520 €/m3 |
| 150 ppm | 1,194 kg/m3 | 0,633 €/m3 |
Il s'agit de calculs théoriques sur une base commune, et non de consommations mesurées sur ces quatre charges pétrolières.
8. Exemple de dimensionnement journalier
Pour illustrer le passage à une échelle industrielle, considérons un débit de 8 000 m3 de produit pétrolier par jour.
Les concentrations et la densité sont supposées identiques à celles de l'exemple précédent.
| Paramètre | Résultat théorique |
|---|---|
| Débit journalier | 8 000 m3/jour |
| H2S | 5 ppm massiques |
| Éthylmercaptan | 120 ppm massiques |
| ACTIPOL® nécessaire | 7,85 tonnes/jour environ |
| Coût matières journalier | 4 159 €/jour environ |
| Coût matières par m3 | 0,520 €/m3 environ |
Ces valeurs résultent d'une extrapolation stoechiométrique. Elles ne constituent pas une consommation industrielle mesurée ni une garantie de coût d'exploitation.
9. Investissement et équipements
Le coût d'investissement d'une unité ACTIPOLISH® dépend de sa configuration et de son intégration dans la raffinerie.
Les principaux équipements à considérer peuvent comprendre :
- Une unité de préparation et de stockage du réactif.
- Un dispositif de dosage adapté au débit traité.
- Un contacteur liquide-liquide approprié.
- Un séparateur ou décanteur.
- Les pompes, tuyauteries et instruments de contrôle.
- Les dispositifs de sécurité et de confinement.
- Les installations de collecte et de traitement des effluents.
Aucun montant universel d'investissement ne peut être retenu sans étude d'ingénierie spécifique.
10. Décomposition des coûts d'exploitation
| Poste économique | Éléments à prendre en compte |
|---|---|
| Réactif ACTIPOL® | Consommation effective et prix d'approvisionnement |
| Énergie | Pompage, agitation, chauffage éventuel |
| Maintenance | Entretien des équipements et remplacement des pièces |
| Personnel | Exploitation, surveillance et analyses |
| Effluents | Collecte, séparation et traitement final |
| Consommables | Produits auxiliaires et matériels éventuels |
| Arrêts et disponibilité | Incidence des opérations de maintenance et des interruptions |
La somme de ces dépenses constitue le coût d'exploitation ou OPEX, qui doit être calculé pour chaque projet.
11. Comparaison économique avec MEROX
Les procédés MEROX présentent des configurations différentes, notamment l'extraction des mercaptans et l'adoucissement catalytique.
Leur coût dépend de la nature du produit, de la charge en mercaptans, de la gestion de la soude et de la configuration de l'unité.
Une comparaison économique doit porter sur des prestations équivalentes et des produits respectant les mêmes spécifications finales.
| Critère | MEROX | ACTIPOLISH® |
|---|---|---|
| Réactifs | Soude, air et produits auxiliaires selon configuration | ACTIPOL® et auxiliaires éventuels |
| Catalyseur | Utilisé dans les procédés catalytiques | Non requis par la réaction ciblée |
| Régénération | Présente dans certaines configurations | À distinguer de la gestion de la phase réactionnelle |
| Effluents | Soude usée, disulfures et autres flux selon procédé | Produits réactionnels et effluents de traitement |
| Coût matières | Dépend de la configuration et des consommations | Calculable sur base stoechiométrique |
| Coût complet | À établir pour l'installation considérée | À établir après validation et ingénierie |
Comparer uniquement le coût matières d'ACTIPOL® avec l'OPEX complet d'un procédé MEROX conduirait à une conclusion trompeuse.
Les deux technologies doivent être comparées sur la même base économique et pour une qualité de produit final équivalente.
12. Gestion des effluents et coût environnemental
Le traitement des polluants par ACTIPOL® produit une phase réactionnelle dont la composition doit être caractérisée.
La biodégradation de produits réactionnels a été confirmée dans les conditions étudiées, sans formation de nouveaux polluants.
L'intégration d'un traitement biologique ou d'une opération complémentaire doit néanmoins être adaptée à la composition des effluents réels.
Les dépenses correspondantes doivent être incluses dans l'évaluation économique de l'installation.
13. Sensibilité des résultats économiques
Plusieurs paramètres peuvent modifier significativement le coût réel du traitement.
- La concentration en H2S et en mercaptans.
- La nature chimique des mercaptans présents.
- La densité de la coupe pétrolière.
- La consommation réelle de réactif.
- Les performances de contact et de séparation.
- Les pertes de formulation.
- Les contraintes de gestion des effluents.
- Le débit et le régime de fonctionnement.
Une étude de sensibilité doit être réalisée pour les projets industriels présentant des variations importantes de charge.
14. Validation industrielle des performances
Les références d'essais industriels disponibles sur des flux gazeux confirment l'intérêt de la transformation chimique des composés soufrés dans les conditions testées.
Toutefois, les résultats économiques présentés pour les coupes pétrolières reposent sur des calculs stoechiométriques.
Leur validation nécessite des essais représentatifs permettant de mesurer :
- La disparition des polluants visés.
- La consommation réelle d'ACTIPOL®.
- Le rendement de séparation des phases.
- La qualité finale de la coupe pétrolière.
- La composition des effluents.
- La stabilité du fonctionnement.
15. Synthèse technico-économique
| Indicateur | Valeur ou situation |
|---|---|
| Prix matières ACTIPOL® 21,2 % | 0,53 €/kg |
| Coût matières pour 1 kg de H2S | 17,13 € |
| Coût matières pour 1 kg d'éthylmercaptan | 4,70 € |
| Exemple à 5 ppm H2S + 120 ppm éthylmercaptan | 0,520 €/m3, sur base massique et densité 0,80 |
| Exemple à 8 000 m3/jour | 7,85 tonnes d'ACTIPOL® par jour environ |
| Coût matières journalier correspondant | 4 159 € environ |
| CAPEX | À établir par étude d'ingénierie |
| OPEX complet | À établir après essais représentatifs |
ACTIPOLISH® dispose d'une base de calcul stoechiométrique permettant d'estimer les consommations théoriques d'ACTIPOL® et les coûts matières associés.
Ces données facilitent une première évaluation de projets industriels. Elles doivent être complétées par des essais sur les flux concernés et par une étude technico-économique intégrant l'ensemble des dépenses d'exploitation et d'investissement.
16. Vers le positionnement industriel
L'analyse économique doit maintenant être rapprochée des conditions concrètes d'intégration dans les raffineries.
La dernière page du dossier présente les perspectives industrielles d'ACTIPOLISH®, les conditions de qualification et les possibilités de développement en partenariat avec des acteurs du raffinage.